Domain konkursmasse24.de kaufen?
Wir ziehen mit dem Projekt
konkursmasse24.de um.
Sind Sie am Kauf der Domain
konkursmasse24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konkursmasse24.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwangsversteigerung und Zwangsverwaltung, Fachbücher von Rainer GoldbachDie Neuauflage des Rechtspfleger-Studienbuchs zu den komplexen Bereichen der Zwangsversteigerung und Zwangsverwaltung war nicht nur wegen der Änderungen in GKG und ZPO erforderlich, das bewährte Werk wurde auch um fünf neue Fälle erweitert. Anhand von nunmehr siebzehn Fällen mit unterschiedlichem Schwierigkeitsgrad sind die relevanten Themenkreise und Praxisprobleme eingehend und verständlich aufbereitet. Es geht z.B. um Berechnungen, geringstes Gebot, Teilungsplan, Wohngeldforderungen, öffentliche Grundstückslasten, Rechte in Abt. II, Gebotsabgabe, Insolvenzverfahren, Ablösung, Zwangsversteigerung mehrerer Grundstücke, Erlösverteilung, Aufhebung einer Gemeinschaft, Wiederversteigerung und Zwangsverwaltung. Eine Einleitung samt Übersicht zum Verfahrensablauf erleichtert den Einstieg. Für Studierende zur Übung und Vertiefung, aber auch für Praktiker (Gerichte, Anwaltschaft, Vollstreckungsabteilung) zur Einarbeitung und Wiederholung bestens geeignet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwangsversteigerung für Anfänger, Fachbücher von Stefan Geiselmann, Johannes KreutzkamZum Werk: Die Autoren folgen der bewährten praxis- und fallorientierten sowie eingängigen Darstellungsweise der Anfängerreihe. Das Werk soll insbesondere (angehenden) Rechtsfachwirten und Justizbeamten, aber auch sonstigen Angestellten in Anwaltskanzleien sowie Berufsanfängern aus der Anwaltschaft einen schnellen Einstieg in das Recht der Zwangsversteigerung verschaffen. Das Werk stellt das Verfahren, inklusive der Teilungsversteigerung, systematisch anhand von Fallbeispielen vor und gibt dabei wertvolle Hinweise für die tägliche Praxis. Ein Kapitel zu den Gerichtskosten und der Rechtsanwaltsvergütung rundet die Darstellung ab. Inhalt: - Zwangshypothek - Verfahrenshindernisse - Wertermittlung - Versteigerungstermin - Verteilungsverfahren - Teilungsverfahren - Zuschlagsentscheidung - Gerichtskosten und Rechtsanwaltsvergütung. Vorteile auf einen Blick - mit der Teilungsversteigerung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Riesling Pettenthal Kabinett Grosse Lage [Versteigerung] Schätzel 2016Riesling Pettenthal Kabinett Grosse Lage Versteigerung Das Meisterwerk von Weingut Schätzel aus Rheinhessen Die Renaissance des klassischen federleichten Kabinetts hat einen Namen Kai Schätzel. Das Weingut Schätzel aus Nierstein hat in den letzten Jahren eine stilistische Revolution vollzogen die in Rheinhessen und darüber hinaus ihresgleichen sucht. Mit unbändiger Leidenschaft biodynamischer Bewirtschaftung und dem unbedingten Willen das historische Erbe der Region zu neuem Leben zu erwec...94,98 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Liquidation der GmbH, Fachbücher von Peter EllerKompakt und leicht verständlich verknüpft dieses bewährte Standardwerk alle gesellschafts- und steuerrechtlichen Aspekte, die im Rahmen der Liquidation einer GmbH relevant werden. Auch Alternativen zur Liquidation wie die stille Liquidation, die Fortsetzung der aufgelösten GmbH oder die Umwandlung der GmbH werden anschaulich aufgezeigt. Unter sorgfältiger Einarbeitung der neuesten Rechtsprechung und einschlägiger BMF-Schreiben adressiert Peter Eller in der umfassend aktualisierten 5. Auflage dabei neue Fragen wie unter anderem: - Wie werden durch eine Auflösung zum 31. Dezember eines Jahres die gesonderte Erstellung einer Liquidationseröffnungsbilanz und abweichende Wirtschaftsjahre für die Offenlegung vermieden und Veröffentlichungspflichten auf ein Minimum reduziert? - Wie sind Darlehensausfälle im Rahmen von § 17 Abs. 2a EStG (nach der Wiedereinführung des Eigenkapitalersatzrechts) und bei den Kapitaleinkünften optimal geltend zu machen? - Wie sind Finanzierungsinstrumente der Gesellschafter, zum Beispiel mit einer Holding-Gesellschaft, zur steuerlichen Verlustoptimierung in der Liquidation zu gestalten? - Wie ist ein Rangrücktritt zu formulieren, um eine Gewinnerhöhung nach § 5 Abs. 2a EStG zu vermeiden? - Welche Taktik hinsichtlich des massgeblichen Verlustzeitpunkts, der anhand der Rechtsprechung schwer einschätzbar ist, hilft dem Gesellschafter? - Wie behandeln Sie die oft kostspielige Abwicklung von Pensionszusagen? Viele Argumentationshilfen, Checklisten und Vertragsmuster unterstützen Sie bei der vorausschauenden Planung und Umsetzung.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwangsversteigerung und Zwangsverwaltung, Fachbücher von Rainer GoldbachDie Neuauflage des Rechtspfleger-Studienbuchs zu den komplexen Bereichen der Zwangsversteigerung und Zwangsverwaltung war nicht nur wegen der Änderungen in GKG und ZPO erforderlich, das bewährte Werk wurde auch um fünf neue Fälle erweitert. Anhand von nunmehr siebzehn Fällen mit unterschiedlichem Schwierigkeitsgrad sind die relevanten Themenkreise und Praxisprobleme eingehend und verständlich aufbereitet. Es geht z.B. um Berechnungen, geringstes Gebot, Teilungsplan, Wohngeldforderungen, öffentliche Grundstückslasten, Rechte in Abt. II, Gebotsabgabe, Insolvenzverfahren, Ablösung, Zwangsversteigerung mehrerer Grundstücke, Erlösverteilung, Aufhebung einer Gemeinschaft, Wiederversteigerung und Zwangsverwaltung. Eine Einleitung samt Übersicht zum Verfahrensablauf erleichtert den Einstieg. Für Studierende zur Übung und Vertiefung, aber auch für Praktiker (Gerichte, Anwaltschaft, Vollstreckungsabteilung) zur Einarbeitung und Wiederholung bestens geeignet.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Zwangsversteigerung für Anfänger, Fachbücher von Stefan Geiselmann, Johannes KreutzkamZum Werk: Die Autoren folgen der bewährten praxis- und fallorientierten sowie eingängigen Darstellungsweise der Anfängerreihe. Das Werk soll insbesondere (angehenden) Rechtsfachwirten und Justizbeamten, aber auch sonstigen Angestellten in Anwaltskanzleien sowie Berufsanfängern aus der Anwaltschaft einen schnellen Einstieg in das Recht der Zwangsversteigerung verschaffen. Das Werk stellt das Verfahren, inklusive der Teilungsversteigerung, systematisch anhand von Fallbeispielen vor und gibt dabei wertvolle Hinweise für die tägliche Praxis. Ein Kapitel zu den Gerichtskosten und der Rechtsanwaltsvergütung rundet die Darstellung ab. Inhalt: - Zwangshypothek - Verfahrenshindernisse - Wertermittlung - Versteigerungstermin - Verteilungsverfahren - Teilungsverfahren - Zuschlagsentscheidung - Gerichtskosten und Rechtsanwaltsvergütung. Vorteile auf einen Blick - mit der Teilungsversteigerung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
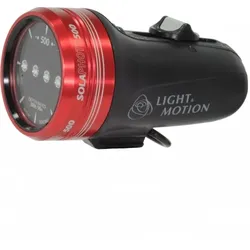
Sola Photo 500 - Restposten #Sola Photo 500 Sola Photo500 ist ein Meister der Fokussierungsgeschwindigkeit. Mit nur 1/4 an Gewicht und fast doppelter Helligkeit, wie führenden Tauchlampen, werden Sola Lampen Ihre Nachttaucherfahrung für immer verändern. Die kleinste aufladbare Unterwasserphotolampe, die ihre angegebene Lichtmenge tatsächlich in einem perfekt geschmeidigen Flutstrahl liefert. Das Modell 2013 rühmt sich mit viel längeren Laufzeiten als gewöhnliche Lampen. Lumens (Flood 56°): * High- 500 * Med- 250 * Low- 125 Laufzeiten (Min.): * High- 100 * Med- 200 * Low- 400 Aufladezeit (1A): 150 Minutes Gewichtt: 238 gr ACHTUNG!!! Um an einer Sola Lampe das Video Mount Kit oder das Photo Mount Kit zu befestigen, wird zusätzlich das Sola D - Ring Kit benötigt. Größe 57mm x 101mm199,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.